YMTC 330억 위안 IPO, 낸드 투자 영향은?
YMTC 모회사는 커촹판 IPO로 330억 위안을 조달해 낸드 생산라인 고도화와 연구개발에 투입할 계획이다. 단기 가격 영향은 제한적이지만, 증설과 제품 고도화가 진행되면 중국 낸드 공급과 한국 메모리 기업의 경쟁 압력이 커질 수 있다.
YMTC 모회사가 330억 위안 규모의 IPO를 추진하면서 낸드 반도체 시장의 경쟁 구도가 다시 움직이고 있다. 조달금 대부분이 생산라인 고도화와 연구개발에 투입되는 만큼, 단기 주가보다 중국 낸드 공급 확대와 삼성전자·SK하이닉스의 경쟁 압력을 봐야 한다. 2026년 9월 3일 기준 IPO 심사는 거래소 질의 단계로 넘어갔다.
YMTC의 IPO 자금은 낸드 생산라인 고도화와 연구개발에 투입될 계획이다.
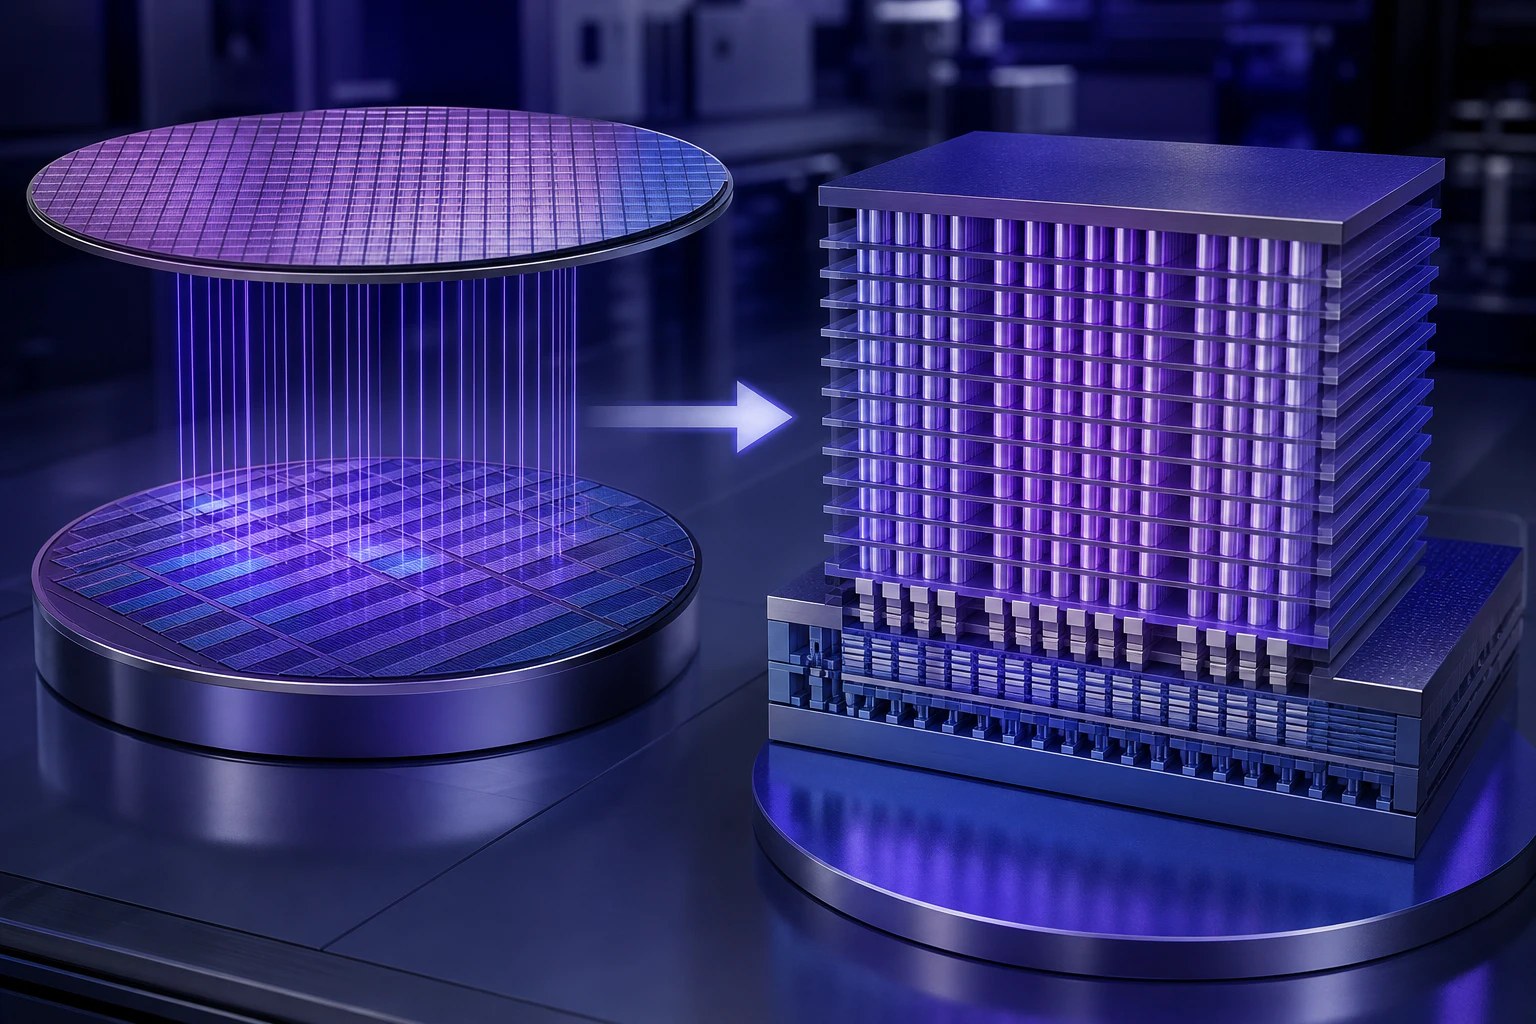
3D 낸드는 메모리 셀을 수직으로 쌓아 저장 밀도를 높이는 구조다.
330억 위안의 사용처
YMTC 모회사 창장춘추홀딩스는 상하이증권거래소 커촹판 상장을 통해 330억 위안을 조달할 계획이다. 공시된 자금 사용처는 양산라인 기술 고도화에 208억 위안, 연구개발 관련 사업에 122억 위안이다. 단순히 공장 규모를 키우는 자금이 아니라 수율과 생산성, 차세대 제품 개발을 함께 겨냥한 구조다.
낸드에서 수율은 투입한 웨이퍼 가운데 판매 가능한 칩이 차지하는 비율이다. 같은 장비와 원재료를 사용해도 수율이 높아지면 칩 한 개당 원가가 낮아진다. 따라서 생산라인 고도화가 계획대로 진행되면 YMTC는 가격 경쟁력과 공급 안정성을 함께 높일 수 있다. 투자자는 조달 금액보다 실제 생산능력과 수율 개선이 언제 실적에 반영되는지를 봐야 한다.
YMTC의 현재 위치
YMTC는 중국 본토에서 3D 낸드 플래시를 양산하는 IDM이다. IDM은 설계부터 웨이퍼 제조, 패키징까지 한 기업이 직접 수행하는 사업 모델을 뜻한다. 자체 Xtacking 구조를 기반으로 267단 3D 낸드를 양산하고 있으며, 300단을 넘는 제품도 개발 중이다.
시장 점유율도 이미 무시하기 어려운 수준이다. 카운터포인트리서치 기준으로 YMTC는 2026년 2분기 글로벌 낸드 출하량의 14%를 차지해 삼성전자와 SK하이닉스에 이어 3위에 올랐다. IPO 자금은 후발주자가 시장에 진입하는 돈이 아니라, 이미 확보한 점유율을 더 넓히는 자금에 가깝다.
낸드 가격에 미칠 영향
단기적으로는 IPO 자체가 낸드 가격을 바로 끌어내리는 요인이 아니다. 상장 심사와 자금 납입, 장비 반입, 생산라인 개선에는 시간이 필요하다. 2026년 9월 현재 YMTC의 IPO는 거래소가 첫 질의를 보낸 단계이며, 조달 자금이 생산량으로 전환된 상황은 아니다.
다만 중기적으로는 공급 증가 가능성이 커진다. 상하이거래소 관련 자료는 우한의 세 번째 팹이 2026년 말 가동을 시작할 예정이며, 추가 웨이퍼 팹도 계획돼 있다고 전했다. 생산능력이 완전히 가동되면 전체 생산능력이 두 배로 늘어날 수 있다는 설명도 나왔다. 이 계획이 현실화되면 낸드 가격이 강세를 보이는 국면에서 공급 증가 속도가 빨라질 수 있다.
삼성·SK하이닉스의 경쟁
YMTC의 투자는 삼성전자와 SK하이닉스에 곧바로 실적 충격을 주는 성격은 아니다. 두 기업은 기업용 SSD와 고성능 저장장치 등 상대적으로 부가가치가 높은 제품에서 강점을 갖고 있고, YMTC는 소비자용 낸드 비중이 아직 높다는 평가를 받고 있다. 경쟁은 모든 낸드 제품에서 동시에 일어나기보다 가격 민감도가 높은 범용 제품부터 나타날 가능성이 높다.
그러나 YMTC가 연구개발 자금을 투입해 고단 적층과 고속 저장장치로 제품 구성을 넓히면 상황은 달라진다. 낸드 시장은 생산량만이 아니라 적층 수, 전송속도, 전력 효율, 고객 인증이 함께 경쟁하는 시장이다. YMTC가 이 영역에서 격차를 줄이면 한국 업체들은 가격뿐 아니라 기업용 SSD와 데이터센터용 저장장치에서도 방어 비용을 더 써야 한다.
이 글과 같은 주제
장비·소재주가 볼 지점
이번 IPO는 중국 반도체 장비와 소재 기업에도 기회가 될 수 있다. 미국의 장비 수출 규제가 이어지는 환경에서는 YMTC가 생산라인을 확대할수록 중국 내 장비와 부품의 사용 비중을 높이려는 유인이 커진다. 상하이거래소 자료도 미국의 장비 통제가 도전 요인이지만 중국 장비 업체들이 격차를 좁히고 있다고 설명했다.
다만 중국 내 설비투자 확대가 한국 장비 기업의 수혜로 곧장 이어지는 것은 아니다. 수출 규제 대상 장비인지, 중국 현지 대체품과 경쟁할 수 있는지, YMTC의 구매 승인을 받을 수 있는지가 먼저다. 투자자는 ‘중국 반도체 투자 증가’라는 큰 문장보다 YMTC의 실제 발주 기업, 장비 국산화 수준, 매출 인식 시점을 따로 확인해야 한다.
이 글에서 얻은 투자 관점, 기업 분석으로 이어가세요
“YMTC 330억 위안 IPO, 낸드 투자 영향은?”
Bite에서 관심 기업의 사업과 재무, 리스크를 확인하고 내 투자 관점과 비교해 보세요.
Bite에서 기업 분석하기중국 메모리 전략
YMTC의 IPO는 중국 메모리 산업이 정부 자금만으로 성장하는 단계를 넘어 자본시장에서 대규모 자금을 끌어오는 단계로 이동하고 있다는 신호다. 앞서 중국 D램 기업 CXMT도 커촹판에 상장했고, YMTC는 그 뒤를 이어 낸드 분야에서 대형 자금 조달을 추진하고 있다. 두 기업은 중국 메모리 산업의 양대 축으로 묶이고 있다.
YMTC의 실적 개선도 자금 조달의 배경이다. 2026년 1분기 매출은 470억 위안, 주주 귀속 순이익은 334억 위안으로 집계됐으며, 2024년 흑자 전환 이후 실적이 빠르게 증가했다. 다만 메모리 기업의 이익은 가격 사이클에 크게 좌우된다. 현재의 높은 수익성이 생산능력 확대 이후에도 유지되는지는 별도의 문제다.
투자자가 볼 세 가지
YMTC 330억 위안 IPO의 영향은 ‘중국 낸드 기업이 돈을 조달했다’는 사실보다 그 돈이 생산능력, 원가, 제품군으로 어떻게 바뀌는지에 달려 있다. 첫째는 IPO 심사와 실제 자금 납입 일정이다. 둘째는 우한 생산라인의 가동 시점과 수율 개선 여부다. 셋째는 소비자용 낸드에서 기업용 SSD와 고성능 저장장치로 제품 구성이 이동하는지다.
낸드 가격이 강한 시기에는 YMTC의 증설이 매출과 이익을 키울 수 있다. 반대로 공급이 빠르게 늘고 가격이 꺾이면 대규모 투자가 수익성 부담으로 돌아올 수 있다. 한국 투자자에게 이번 뉴스는 단기 매매 신호라기보다, 낸드 업황과 한국 메모리 기업의 경쟁력을 함께 점검하는 변수에 가깝다.
출처
- 新浪财经-科创板
- Global Times | Chinese chipmaker YMTC files for $4.6 billion STAR market IPO after fellow CXMT's record debut | SHANGHAI STOCK EXCHANGE
- 중국 양쯔메모리 IPO 심사질의 단계...절차 순조로워 | 연합뉴스
- China Daily | Memory chipmaker passes IPO coaching review | SHANGHAI STOCK EXCHANGE
- News YMTC Eyes Record RMB 33B STAR Market IPO Fundraising; 1Q26 NAND Gross Margin Surges to 78.73%
저장 상태를 확인하고 있습니다.
게시글에 대한 피드백을 남겨주세요.
자주 묻는 질문
YMTC 모회사의 IPO 규모와 자금 사용처는?
창장춘추홀딩스는 커촹판 IPO로 330억 위안을 조달할 계획이다. 생산라인 기술 고도화에 208억 위안, 연구개발 관련 사업에 122억 위안을 배정했다.
YMTC는 낸드 시장에서 몇 위인가?
2026년 2분기 출하량 기준 글로벌 낸드 시장 점유율은 14%로, 삼성전자와 SK하이닉스에 이어 3위로 집계됐다.
이번 IPO가 낸드 가격을 바로 떨어뜨리나?
즉각적인 영향은 제한적이다. 조달 자금이 실제 생산량으로 전환되기까지 시간이 필요하며, 가격 영향은 생산라인 가동과 공급 증가가 확인된 뒤 나타날 가능성이 크다.
댓글 0
닉네임 없이 익명으로 댓글을 남길 수 있습니다.
첫 댓글을 남겨보세요.