RTX·록히드마틴 밸류에이션 비교, 8월 수주잔고가 정반대로 말해주는 것
RTX는 PER 37.7배, 록히드마틴은 21.5배로 밸류에이션 격차가 크지만, 수주잔고는 록히드마틴(2300억달러, +39%)이 RTX(2890억달러, +22%)보다 더 빠르게 늘고 있다. 격차의 핵심은 애프터마켓 비중과 정부 조달 실행 리스크 차이다.
RTX는 8월 4일 종가 기준 주가수익비율(PER, 주가를 순이익으로 나눈 배수) 37.7배, 록히드마틴은 21.5배다. 같은 날 두 회사가 공개한 수주잔고 성적표는 이 격차와 정반대 그림을 그린다. 록히드마틴의 수주잔고는 1년 전보다 640억달러 늘어 2300억달러로 사상 최고치를 찍었고, RTX는 22% 늘어 2890억달러로 역시 신기록을 세웠다. 절대 증가폭과 증가율 모두 록히드마틴이 앞서는데도 밸류에이션은 RTX가 훨씬 비싸게 거래된다는 이 역설이, 방산 대형주를 비교할 때 가장 먼저 짚어야 할 지점이다.
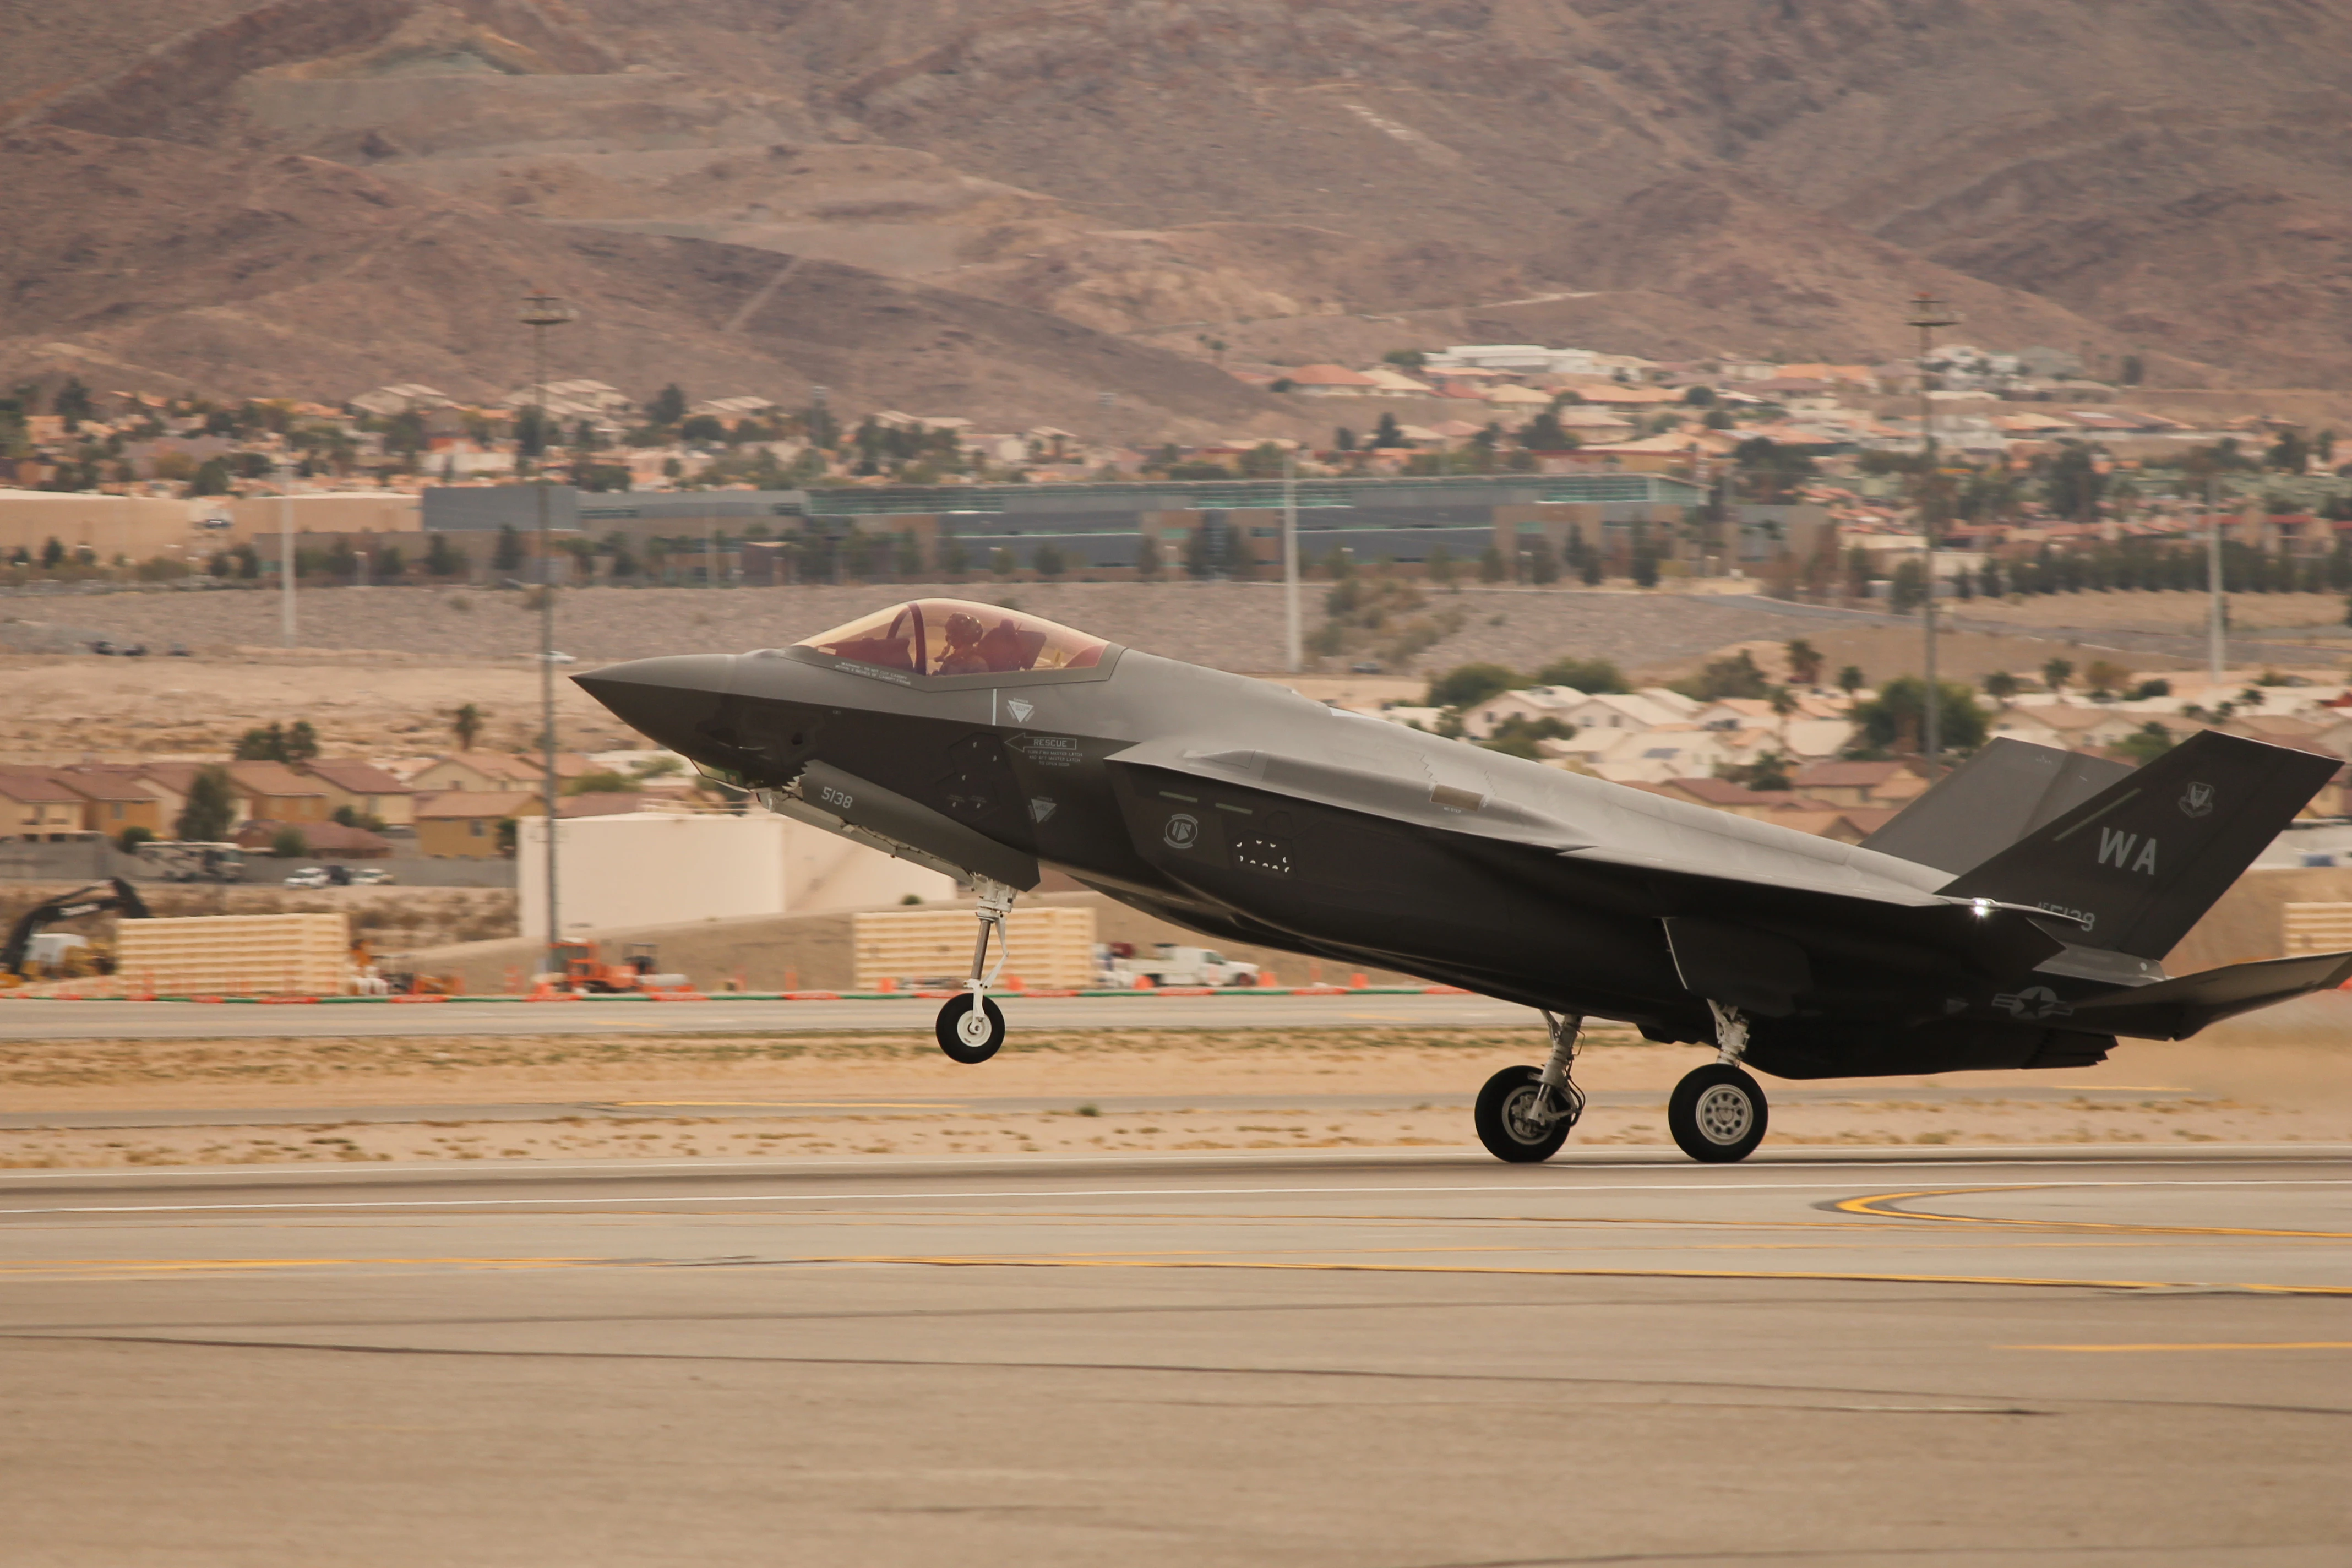
록히드마틴의 F-35 프로그램은 회사 수주잔고의 핵심 축이다. 이미지 “USAF F-35A Lightning II Landing 3.jpg”의 제작자는 Noah Wulf입니다. Wikimedia Commons 원본을 CC BY-SA 4.0 조건으로 사용했으며 WebP로 변환했습니다.
두 종목 모두 8월 4일 정규장에서 상승세다. RTX는 217.51달러(전일 대비 +0.40%), 록히드마틴은 590.21달러(+0.67%)에 거래되고 있다. RTX는 52주 신고가(221.34달러)에서 1.7%밖에 떨어져 있지 않은 자리이고, 록히드마틴은 52주 신고가(692달러)에서 14.7% 밀린 자리다. 같은 업종, 같은 실적 호조 발표를 하고도 주가가 신고가와 맺는 거리가 이렇게 다른 이유를 알아야 지금 어느 쪽에 돈을 넣을지 판단할 수 있다.
RTX 레이시온 부문의 패트리엇 미사일 시스템은 이번 분기 수주 증가의 주요 축이었다. 이미지 “MIM-104 Patriot LS Access Panel Pwr Sply.jpg”의 제작자는 Boevaya mashina입니다. Wikimedia Commons 원본을 CC BY-SA 3.0 조건으로 사용했으며 WebP로 변환했습니다.
8월 수주잔고 업데이트: 2890억달러 대 2300억달러
두 회사는 나란히 7월 23일 2분기 실적을 냈다. RTX는 매출 247억달러(유기적 성장 16%), 조정 주당순이익 1.89달러를 보고했다. RTX는 총 수주잔고 2890억달러를 발표했는데, 이 중 상업 부문이 1700억달러, 방산 부문이 1190억달러다. 이 수주잔고는 사상 최고치로 전년 동기 대비 22%, 전 분기 대비 6% 늘었다. 분기 신규 수주만 놓고 보면 레이시온 부문이 199억달러를 수주해 북투빌(수주액/매출액) 비율 2.42배를 기록했는데, 여기에는 GEM-T 패트리엇 이펙터 50억달러와 기밀 계약 40억달러가 포함됐다.
록히드마틴의 수주잔고는 규모는 더 작지만 증가 속도가 더 빠르다. 6월 28일 기준 수주잔고는 2300억달러로 사상 최고치를 기록했다. 2025년 2분기보다 약 640억달러 늘어난 수치이며, 2분기 북투빌 비율은 3.2대 1이었다. 이 증가분의 대부분은 지난 6월 말 체결된 7년짜리 미사일방어청(MDA) 계약 한 건에서 나왔는데, THAAD 요격체 생산량을 4배로 늘리는 350억달러 규모 계약이다. 여기에 과나이드 다연장로켓(GMLRS) 30억달러 육군 계약, 최대 11억달러 규모 HIMARS 계약, 23억달러 레이더 계약, 그리고 골든 돔 미사일 방어 체계의 우주 기반 요격체 프로토타입 개발 선정이 더해졌다.
숫자로만 보면 록히드마틴 쪽 수주 모멘텀이 더 가파르다. 640억달러 증가분을 1년 전 잔고(약 1660억달러)로 나누면 증가율은 약 39%로, RTX의 22%보다 크다. 그런데 이 우위가 주가나 밸류에이션에는 아직 반영되지 않고 있다.
PER 37.7배와 21.5배, 격차는 왜 벌어졌나
수주잔고만 보면 이해가 안 되는 이 격차는, 두 회사의 사업 구조를 뜯어보면 설명이 된다. RTX는 콜린스 에어로스페이스와 프랫앤휘트니를 통해 상업항공기 부품·엔진 애프터마켓(정비·부품 재공급 사업으로, 방산보다 마진이 높고 반복 매출이 안정적이다) 매출을 절반 가까이 갖고 있다. 실제 이번 분기 수주잔고 2890억달러 중 상업 부문이 1700억달러로 방산(1190억달러)보다 크다. 반면 록히드마틴은 F-35 전투기, 패트리엇·타드(THAAD) 미사일, 로터리·우주 시스템까지 거의 전량이 정부 조달 계약이다.
정부 조달 중심 사업의 문제는 수주가 실적으로 전환되는 속도와 실행 리스크다. 록히드마틴은 올해 초 이 위험을 제대로 보여줬다. 4월 발표된 1분기에서 최대 사업부인 항공기(Aeronautics) 부문 영업이익이 14% 줄었는데, F-16 전투기와 C-130 수송기 프로그램 문제가 원인이었고 F-35 인도량도 전년 47대에서 32대로 줄었다. 이 소식에 주가는 3월 기록한 52주 신고가 676.70달러에서 24.5% 밀린 511.23달러까지 내렸다.
이후 2분기 실적으로 반전이 나왔다. 록히드마틴은 매출 200.6억달러(전년 대비 10.5% 증가, 컨센서스 3.8% 상회), 주당순이익 7.94달러를 발표하며 컨센서스를 10% 웃돌았다. 회사는 이 실적을 바탕으로 2026년 매출 가이던스를 797.5억~817.5억달러, 희석 주당순이익을 29.95~30.65달러로 상향했고, 자유현금흐름 전망도 70억~72억달러로 높였다. 이 발표로 주가는 5% 넘게 뛰었지만, 여전히 52주 신고가보다는 14.7% 낮은 자리다. 시장이 F-16·C-130 사태 이후의 실행 리스크를 완전히 지우지 않고 일부 할인율로 남겨두고 있다는 뜻이다.
RTX도 문제가 없는 건 아니다. 프랫앤휘트니의 기어드터보팬(GTF) 엔진 결함으로 항공기 가동중단(AOG) 문제가 이어지고 있고, 파우더메탈 관련 보상금도 계속 나가고 있다. 다만 이번 분기 GTF 관련 항공기 가동중단 대수가 연초 대비 25% 줄었고 MRO(정비·수리·오버홀) 물량은 40% 늘었다는 진행 신호가 확인되면서, 시장은 이 리스크를 "관리 가능한 비용"으로 재평가하고 있다. RTX는 2026년 조정 매출 가이던스를 950억~960억달러, 조정 주당순이익을 7.10~7.25달러, 자유현금흐름을 85억~87.5억달러로 상향했다.
이 글과 같은 주제
동종업계 비교로 보면 다른 방산주도 같은 패턴
이 격차가 록히드마틴 한 종목만의 문제인지 확인하려면 동종업계와 비교해봐야 한다. 순수 정부 조달 프라임업체인 제너럴다이내믹스(GD)는 PER 22.9배, 매출 대비 주가(PSR) 1.87배로 록히드마틴과 거의 같은 자리에서 거래된다. 반면 항공기 부품·엔진 애프터마켓 비중이 큰 GE에어로스페이스(GE)는 PER 42.9배, PSR 7.6배, 하우멧에어로스페이스(HWM)는 PER 65.7배, PSR 13.3배까지 뛴다. RTX의 37.7배는 이 둘 사이 어딘가에 자리한다.
즉 "정부 조달 중심 방산 프라임"과 "상업 애프터마켓 비중이 큰 항공우주 서플라이어"는 애초에 다른 밸류에이션 리그에서 뛰고 있다. 록히드마틴이 저평가된 게 아니라, 사업 구조상 원래 이 정도 배수에서 거래되는 업종이라는 뜻이다. 참고로 순마진은 RTX 8.28%, 록히드마틴 8.16%로 거의 같다. 록히드마틴의 자기자본이익률(ROE)이 86%로 RTX(11.8%)보다 훨씬 높게 나오는 건 수익성이 아니라 부채비율(록히드마틴 2.34배, RTX 0.56배) 차이 때문이니, 이 지표로 두 회사를 직접 비교하는 건 오해를 부른다.
이 글에서 얻은 투자 관점, 기업 분석으로 이어가세요
“RTX·록히드마틴 밸류에이션 비교, 8월 수주잔고가 정반대로 말해주는 것”
Bite에서 관심 기업의 사업과 재무, 리스크를 확인하고 내 투자 관점과 비교해 보세요.
Bite에서 기업 분석하기애널리스트 시각과 다음 확인 지점
현재 애널리스트 컨센서스도 이 격차를 뒷받침한다. RTX는 8월 기준 강력매수 7명, 매수 13명으로 매수 의견이 20명, 보유·매도 의견이 11명이다. 목표가 평균은 234.47달러로 현재가보다 약 8% 높다. 록히드마틴은 강력매수 6명, 매수 7명 대 보유 14명, 매도 1명으로 보유 의견이 훨씬 많고, 목표가 평균은 614.23달러로 현재가 대비 4% 상승 여력이다. 숫자상 상승 여력은 있지만 매수보다 보유 쪽으로 기운 컨센서스가, "실적은 좋아졌지만 아직 확신하기엔 이르다"는 시장의 온도를 보여준다.
두 회사 모두 다음 실적 발표는 10월 19일로 잡혀 있다. RTX는 현재 진행 중인 5건의 프레임워크 계약이 아직 수주잔고에 반영되지 않은 상태라, 이게 정식 계약으로 전환되는 시점이 다음 관찰 포인트다. 록히드마틴은 F-35 연간 156대 생산 목표 유지 여부와 항공기 부문(F-16·C-130)의 재발 방지가 관전 포인트다. 배당 측면에서는 록히드마틴이 TTM 배당수익률 2.33%(배당성향 50.3%), RTX가 1.28%(배당성향 48.8%)로 둘 다 이번에 상향된 현금흐름 가이던스 안에서 감당 가능한 수준이다.
결국 이번 8월 수주잔고 업데이트가 말해주는 건 단순하다. 수주잔고 증가율만으로 밸류에이션 저평가를 판단하면 틀리기 쉽다. 록히드마틴의 39% 수주 증가는 진짜 호재지만, 이게 실제 매출·마진으로 전환되는 걸 시장이 눈으로 확인하기 전까지는 밸류에이션 할인이 유지될 가능성이 크다.
출처
- RTX Raises 2026 Outlook After Reporting $2.9B Q2 Free Cash Flow
- RTX (RTX) Q2 2026 Earnings Call Transcript | The Motley Fool
- RTX Corporation (RTX) Posts Record $289 Billion Backlog As Q2 Earnings Beat Expectations
- RTX (RTX) Q2 2026 earnings summary
- Lockheed Martin (NYSE: LMT) raises 2026 guidance on Q2 2026 earnings jump
- Lockheed Martin Lifts 2026 Guidance on Record $230B Backlog - GovCon Wire
- Lockheed Martin Stock Looks Undervalued Against Its Q2 Earnings Guide Raise. | TIKR.com
- LOCKHEED MARTIN CORP LOCKHEED M (0R3E.L) Q2 FY2026 earnings call transcript
- Why Lockheed Martin (LMT) Shares Are Falling Today
- Lockheed Martin (LMT) Q2 2026: $230B Record Backlog, EPS Beat 10%, Guidance Raised
저장 상태를 확인하고 있습니다.
게시글에 대한 피드백을 남겨주세요.
자주 묻는 질문
록히드마틴의 수주 잔고는 얼마입니까?
2026년 6월 28일 기준 사상 최고치인 2300억달러다. 이 중 상당 부분은 THAAD 요격체 생산을 4배로 늘리는 350억달러 규모의 미사일방어청 다년 계약에서 나왔다.
록히드마틴 1주의 현재 주가는 얼마인가요?
2026년 8월 4일 미국 정규장 기준 590.21달러로, 전일 대비 0.67% 올랐다. 52주 신고가(692달러)보다는 14.7% 낮은 자리다.
미국 방산 대형주의 현재 밸류에이션은 어떤가요?
RTX는 PER 37.7배, 록히드마틴은 21.5배다. 같은 업종에서도 제너럴다이내믹스(22.9배)는 록히드마틴과 비슷하고, GE에어로스페이스(42.9배)·하우멧에어로스페이스(65.7배)는 상업 애프터마켓 비중이 커 훨씬 높은 배수에서 거래된다.
록히드마틴의 주가 전망(애널리스트 목표가)은 어떻게 되나요?
현재 애널리스트 목표가 평균은 614.23달러(최고 700달러, 최저 503달러)로 현재가보다 약 4% 높다. 다만 8월 기준 보유(Hold) 의견이 14명으로 강력매수·매수를 합친 13명보다 많아, 컨센서스는 매수보다 관망에 가깝다.






































댓글 0
닉네임 없이 익명으로 댓글을 남길 수 있습니다.
첫 댓글을 남겨보세요.