 불스토리7월 2일기업 분석
스페이스X(SPCX) 주가 총정리: 상장 당일부터 지금까지, 한국 투자자가 알아야 할 것
2026년 8월 3일 업데이트
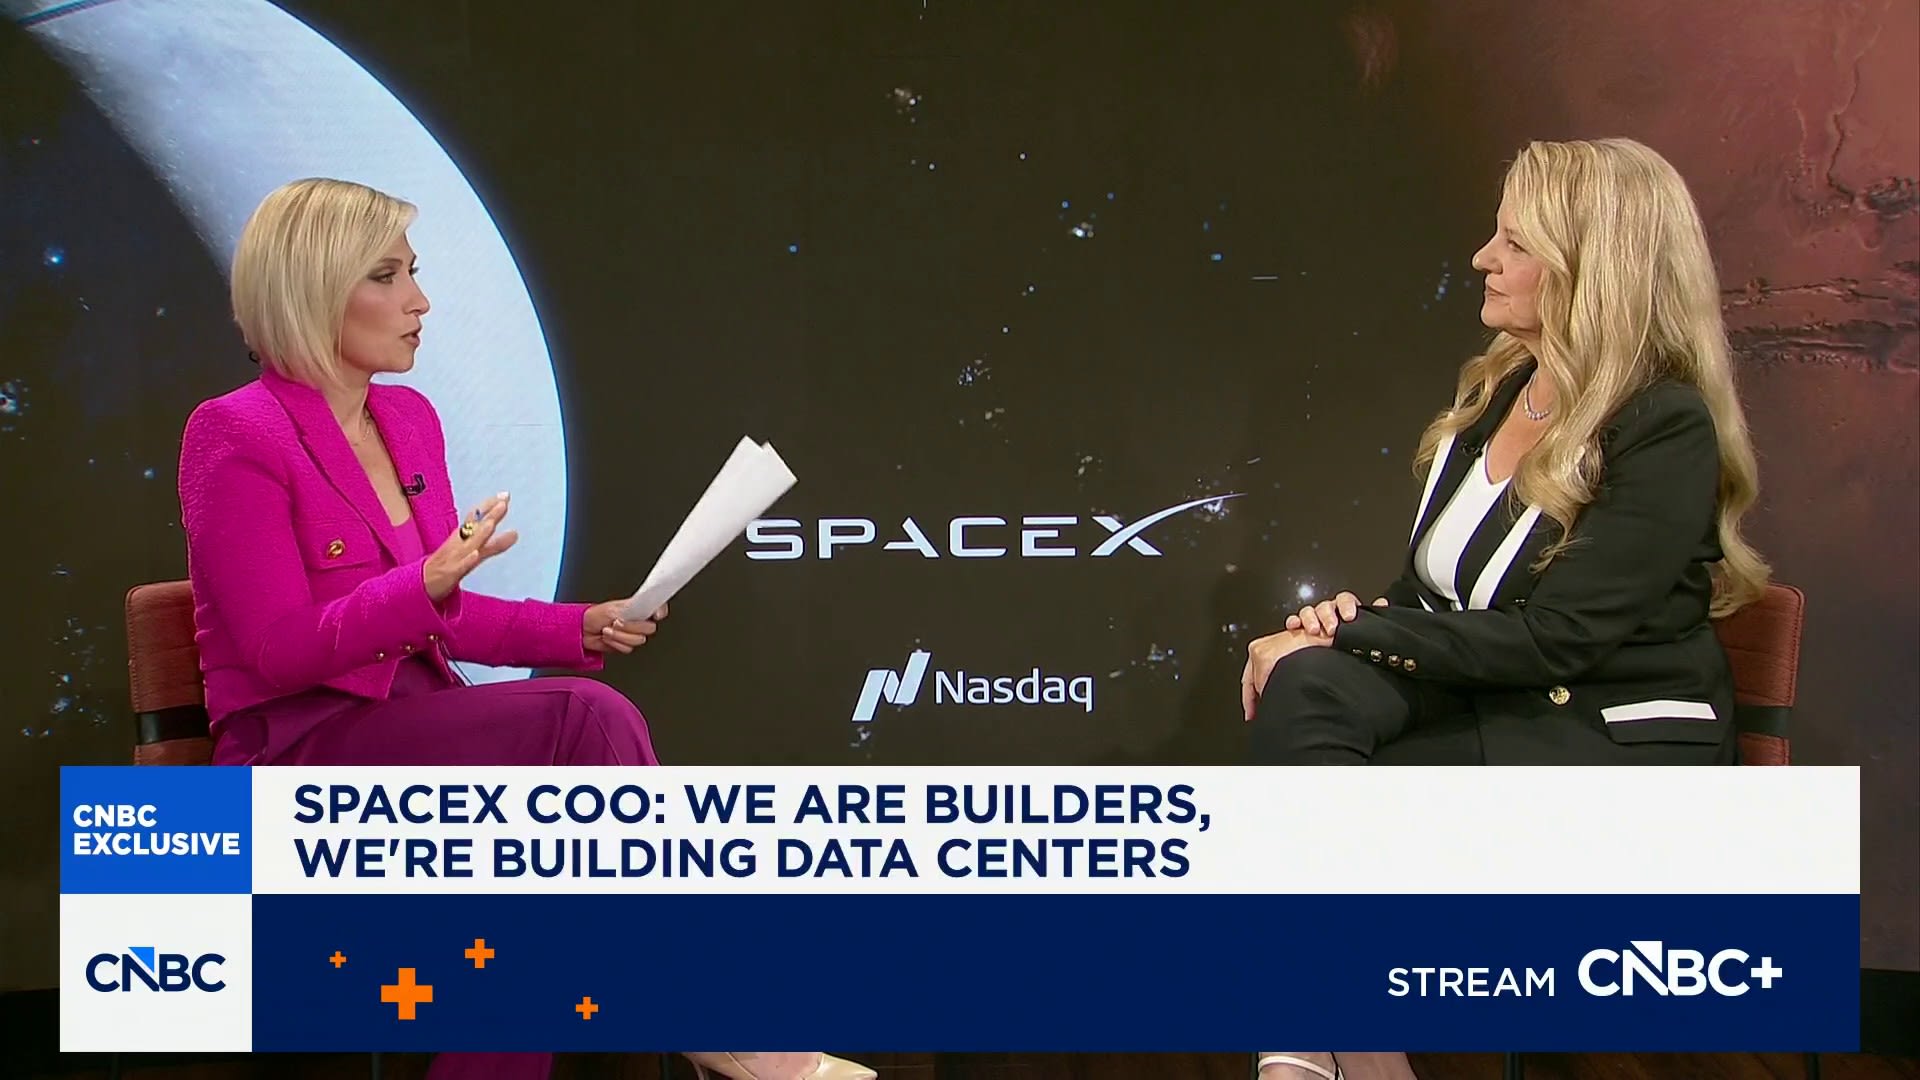
2026년 6월 12일 상장된 스페이스X는 상장 첫날 시가총액이 2조 1,000억 달러에 달했다. 공모가는 135달러였고 개인 투자자 수요가 폭발하며 거래량은 나스닥 IPO 역대 상위권을 기록했다.
2026년 6월 12일, 나스닥 역사상 최대 규모의 기업공개가 시작됐다. 24년 전 차고에서 출발한 로켓 회사가 미국 기업 시가총액 6위로 데뷔한 순간이다. 이 글에서는 상장 첫날의 거래 현황부터 한국 개인 투자자가 SPCX 주식을 사는 방법, 그리고 앞으로 주가를 흔들 락업 해제 일정까지 짚는다. 지금 시장에 풀린 물량이 전체의 4% 남짓이라는 사실을 놓치면, 향후 매수 타이밍을 완전히 잘못 잡게 된다.
상장 당일, 역대 최대 규모의 의미
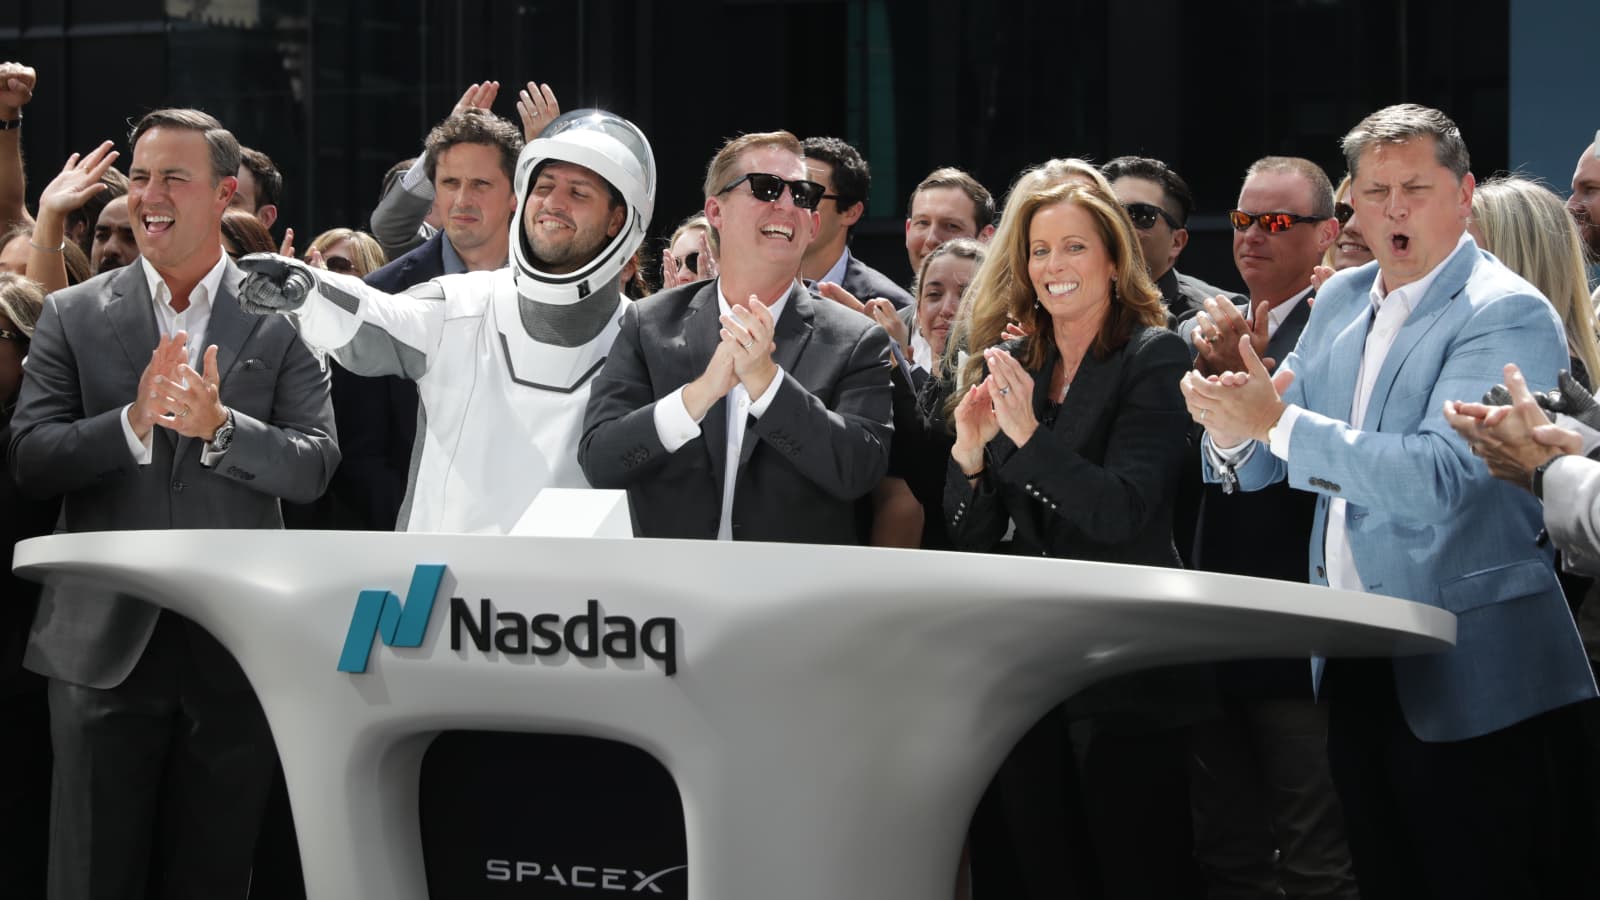
2026년 6월 12일 금요일. 일론 머스크는 뉴욕 증시 현장이 아니라 텍사스 스타베이스 본사에서 나스닥 로고가 붙은 연단 뒤에 섰다. 뉴욕 거래소에서는 사장 겸 최고운영책임자 귄 샷웰이 개장 벨을 울렸다. 창업 당시 성공 확률을 10% 미만으로 봤던 회사가 역대 최대 기업공개로 750억 달러를 조달하며 나스닥에 입성하는 순간이었다.
공모가 135달러로 출발한 주식은 시초가 150달러로 문을 열고 장중 고점 176.52달러를 찍었다. 첫날 종가는 160.95달러로 마감해 공모가 대비 19.22% 올랐다. 고점에서 종가까지 되돌린 폭이 커 보일 수 있지만, 당일 시장 분위기를 보면 다르다. 미국과 이란이 호르무즈 해협 협상 타결에 근접했다는 보도로 다우존스 지수가 0.7% 오르고 S&P 500이 0.5% 상승하는 등 전반적으로 우호적인 장이 열려 있었다.
개인투자자의 열기를 보면 첫날 흥행이 실감난다. SPCX는 상장 당일 엔비디아의 3.5배가 넘는 순매수를 기록하며 미국 전체에서 가장 많이 순매수된 종목 1위였다. 당일 거래량은 5억 주를 넘겨 2012년 페이스북 나스닥 데뷔 때 기록을 넘어섰다. 주식 매매 플랫폼 로빈후드에서는 한때 5,000여 건의 서비스 장애가 발생하기도 했다. 상장 첫날 종가 기준 시가총액은 미국 기업 중 여섯 번째로, 아마존(약 2조 5,400억 달러) 바로 아래였다. 머스크는 이날 서류상 세계 최초로 총자산 1조 달러를 넘긴 '조만장자'가 됐다.
공모로 모은 돈은 최종 857억 달러다. 처음 목표인 750억 달러에서 주관사들이 초과배정옵션을 전부 행사하면서 불어난 금액이다. 상장 첫날 종가 기준 시가총액은 2조 1,000억 달러로, 미국에서 시가총액 2조 달러를 넘긴 기업 여섯 곱에 즉시 합류했다. 상장 사흘째인 6월 16일에는 시가총액이 2조 6,500억 달러까지 올라 아마존을 제치고 장중 한때 마이크로소프트도 넘어서며 세계 4위 자리를 밟았다.
이 규모의 청약 현장은 숫자가 말해준다. 목표 공모 규모 750억 달러에 2,500억 달러가 넘는 자금이 몰렸다. 배정받을 수 있는 주식 한 주에 사겠다는 돈이 네 명 이상 줄을 선 셈이다. 개인 투자자 배정 비율은 전체의 20%였는데, 이 몫만 150억 달러로 웬만한 기업공개 전체 규모보다 컸다.
이 구조의 이면을 주의해야 한다. 현재 시장에 실제로 유통되는 주식은 전체의 약 4%에 불과하다. 수요가 넘쳐나는데 살 수 있는 주식이 적으니 주가가 높게 형성되는 건 자연스러운 결과다. 하지만 양날의 검이다. 지금은 공급이 적어 주가가 받쳐지지만, 묶인 물량이 풀리는 순간 방정식이 바뀐다.
한국 투자자들은 공모주를 샀나
결론은 못 샀다. 미래에셋증권이 6월 5일부터 10일까지 진행한 청약은 전문투자자로 등록된 개인과 법인·기관투자자만 대상이었다. 최소 투자금액이 10만 달러(약 1억 3,000만 원)였다. 문이 열린 사람들조차 한 주도 못 받았다. 1차와 2차 청약이 각각 1분, 2분 만에 전량 소진됐고, 총 모집 금액은 5억 달러(약 7,624억 원)였다.
배정 물량이 0주였다.
미래에셋증권은 SEC 공시 서류에 인수 물량(231만 4,815주)이 적혀 있었는데도 최종 배정 과정에서 전량 삭감됐다. 대표주관사인 골드만삭스가 한국 투자자 몫을 통째로 잘라낸 것이다. 한 달 뒤 블룸버그 보도로 내막이 드러났다. 미래에셋이 초기 투자자 수요 집계 요청에 응한 것을 정식 청약 주문 제출로 착각했다. 11억 달러어치의 한국 투자자 수요가 주문 장부에 입력되지 않은 채 날아간 것이다.
미래에셋은 "대표주관단이 안내한 절차에 따라 정상적으로 청약 절차를 진행했고 대표주관사로부터 공식 확인도 받았다"고 반박했다. 진실은 아직 최종 결론이 나지 않았다. 미래에셋 김미섭·허선호 각자대표 부회장은 고객들에게 문자로 사과했고, 금융감독원은 증권사에 대한 전격 검사에 착수했다. 원금은 반환됐지만 청약 기간 동안 자금이 묶인 기회비용과 환율 변동 비용은 남았다.
공모주 실패에도 한국 개인 투자자들은 멈추지 않았다. 상장 당일 장내에서 1조 2,000억 원(약 8억 8,500만 달러) 넘게 쏟아부었다. 공모주로 못 산 것을 장내 매수로 돌린 것이다.
지금 어떻게 살 수 있나
스페이스X는 나스닥에 공식 상장했으니 티커 SPCX를 직접 매수하면 된다. 테슬라나 엔비디아를 살 때와 절차가 같다.
- 해외주식 거래 계좌 개설: 국내 주요 증권사 앱에서 해외주식 거래 계좌를 신청한다. 이미 국내 주식 계좌가 있어도 별도 신청이 필요한 경우가 많다.
- 달러 환전: 증권사 앱 내 환전 기능을 쓰거나 은행에서 환전해 이체한다. 대부분 원화를 넣으면 알아서 환전해 주는 원화 주문 서비스를 제공한다. 환율이 낮은 날을 골라 조금씩 나눠 환전하는 전략도 고려해볼 만하다.
- SPCX 매수: 해외주식 메뉴에서 SPCX를 검색한다. 거래 가능 시간은 한국 기준 밤 10시 30분에서 다음 날 새벽 5시(서머타임 기준)다. 상장 직후 변동성이 크니 시장가보다 지정가 주문으로 원하는 가격을 설정해 접근하는 것이 안전하다.
상장 초기 유통 물량이 전체의 4.9%에 불과하다. 물량이 적어 주가가 10~20%씩 요동친다. 주식은 1주 단위로만 매수할 수 있는데, 주가가 170달러 안팎이라면 24만 원가량이 필요하다(2026년 7월 1일 기준). 변동성이 부담스럽다면 ETF가 대안이다. 한국투자신탁운용의 ACE미국우주테크액티브는 SPCX를 최대 25%까지 편입할 계획이다. SPCX가 공모가 대비 50% 오르면 이 ETF 수익률은 약 12.5% 오르는 구조다. 미래에셋자산운용의 TIGER 미국우주테크 ETF 같은 패시브 상품은 상장 이틀 후부터 편입을 시작해 첫날 급등을 온전히 따라잡기는 어렵다.
세금도 챙겨야 한다. 해외주식 매매 차익은 연간 250만 원까지 공제된다. 초과분에 22%(지방소득세 포함)를 낸다. 여러 증권사를 쓰더라도 계좌별로 따로 공제되는 게 아니라 투자자 개인을 기준으로 합산 적용된다. 대부분의 대형 증권사에서 4월경에 무료 대행 신고 서비스를 제공하니 알림을 켜두면 편하다.
주식 분할, 왜 상장 전에 했나
지금 SPCX를 170달러대에 살 수 있는 건 상장 전 5대1 주식 분할 덕분이다. 분할 전 주가로 환산하면 850달러가 넘는다.
2026년 5월 4일, 스페이스X는 상장 전 5대1 주식 분할을 단행했다. 주당 공정시장가치가 526.59달러에서 약 105.32달러로 조정됐다. 주식 분할이란 1주를 여러 주로 쪼개는 것이다. 회사의 총 가치는 그대로인데 주당 가격만 낮아진다. 526달러짜리 1주를 105달러짜리 5주로 갖게 되는 식이다.
상장 전까지는 주주 대부분이 기관이나 내부자라 주당 가격이 중요하지 않았다. 이제 대상이 개인 투자자로 바뀌었다. 100달러짜리 주식을 500달러짜리보다 훨씬 선뜻 매수하는 것이 인간의 심리다. 수익률은 똑같은데도 말이다. 머스크는 기업공개 물량의 최대 30%를 개인 투자자에게 배정하겠다고 밝혔다. 테슬라처럼 개인 투자자가 두터운 저변을 형성하는 구조를 원했다.
2025년 12월 주주 간 거래에서 SPCX는 주당 약 421달러에 거래됐다. 분할 후 기준으로 환산하면 약 84달러다. 공모가 135달러는 그보다 60% 높은 가격에 상장한 셈이다.
| 구분 | 주당 가치 |
|---|---|
| 2025년 12월 내부 거래가 (분할 전) | 421달러 |
| 5대1 분할 후 환산가 | 약 84달러 |
| IPO 공모가 | 135달러 |
| 상장 후 52주 최고가 | 225.64달러 |
| 2026년 7월 1일 현재 거래가 | 170.86달러 |
상장 직후 주가는 공모가 대비 50% 넘게 뛰어 225.64달러까지 찍었다. 주가가 300달러를 넘어서면 추가 분할 논의가 빨라질 수 있다. S&P 500 편입 기업 대부분이 주당 1,000달러 이하에서 거래된다는 점을 근거로 드는 분석도 있다. 다만 지금 시점에서 추가 분할을 기정사실로 보기는 이르다.
스페이스X 주가를 움직이는 진짜 변수는 분할이나 상장 흥행이 아니다. 스타링크 가입자는 늘고 있는데 1인당 매출은 되레 줄고 있다. 이 구조가 어디서 역전되느냐가 주가 방향을 가른다.
스페이스X 상장 설명서를 펼치면 첫 장부터 답이 보인다. 이 회사의 진짜 정체는 로켓 회사가 아니라 위성 인터넷 구독 사업이다.
이 글과 같은 주제
스타링크가 돈줄이다, 그런데
스타링크는 2025년 114억 달러 매출을 기록하며 스페이스X 전체 매출의 61%를 차지했다. 세 사업 부문 중 유일하게 흑자를 내고 있는 것도 스타링크 쪽이다. 2026년 1분기 기준 이 부문 영업이익은 11억 9,000만 달러였다. 로켓을 쏘고 AI 데이터센터를 짓고 화성 이주를 꿈꾸는 모든 비용이 위성 인터넷 가입자들이 매달 내는 돈에서 나온다.
가입자 숫자 자체는 3년 만에 4배가 됐다. 2023년 230만 명에서 2025년 말 890만 명, 2026년 1분기에는 1,030만 명을 돌파했다.
여기서 주가를 결정할 핵심 질문이 나온다. 가입자가 늘면 이익도 그만큼 늘어야 하는데, 실제로 그런가.
가입자당 월평균 매출, 즉 ARPU(한 명의 가입자가 한 달에 내는 평균 금액)는 2025년 1분기 86달러에서 2026년 1분기 66달러로 떨어졌다. 3년 만에 누적으로 약 3분의 1이 빠진 셈이다. 가입자는 1년 새 두 배로 늘었지만, 영업이익은 10억 3,000만 달러에서 11억 9,000만 달러로 소폭 늘어나는 데 그쳤다. 원래 같은 구조였다면 이익도 두 배가 됐어야 한다.
| 연도/시점 | ARPU (월) | 가입자 수 |
|---|---|---|
| 2023년 | 99달러 | 230만 명 |
| 2024년 | 91달러 | 460만 명 |
| 2025년 | 81달러 | 890만 명 |
| 2026년 1분기 | 66달러 | 1,030만 명 |
의도적인 선택이다. 스타링크는 아프리카, 동남아시아, 라틴아메리카 등 구매력이 낮은 지역으로 확장하면서 미국보다 훨씬 낮은 요금제를 적용했다. 초창기 가입자들은 위성 인터넷 외에 대안이 없던 오지 사람들이어서 프리미엄 요금을 냈다. 지금 붙는 신규 가입자들은 선진국에서 광케이블이나 고정 무선 서비스와 직접 경쟁해야 하는 상황이다. 경쟁이 붙으면 가격이 눌린다. 위성·통신산업 조사기관 TMF어소시에이츠의 팀 파라 대표는 "추가 가입자가 큰 폭의 추가 수익으로 이어지지 않고 있다"고 지적했다.
비관론만 있는 건 아니다. 스타링크의 2025년 연간 매출은 전년 대비 50% 증가한 113억 달러였고, 영업이익은 58% 늘어난 44억 달러였다. 영업이익률이 39%다. 매출 100원 벌어 39원 남기는 구조로, 웬만한 플랫폼 기업 뺨치는 마진이다. 위성망이 한번 깔리면 신규 가입자가 늘어도 추가 비용이 거의 들지 않기 때문이다. 식당이 한 명 더 손님을 받으려면 재료를 더 사야 하지만, 위성 인터넷은 위성이 이미 하늘에 떠 있다. 가입자가 한 명 더 붙어도 원가가 거의 그대로다.
스페이스X는 2026년 5월 스타링크 요금제를 사상 처음으로 인상했다. ARPU를 다시 올리겠다는 신호다. 요금은 최대 월 10달러 올랐다. 공격적인 가입자 확장 국면에서 기존 가입자 기반 수익화로 전환하는 움직임으로 읽힌다.
스타링크의 성장이 "매출이 늘 때 이익이 더 빨리 늘어나는 구조"로 전환되는지 여부가 스페이스X 주가의 방향타다. 지금은 그 전환이 아직 증명되지 않았다. ARPU 하락을 요금 인상으로 막아낼 수 있는지, 아니면 저가 시장에서의 경쟁 압박이 계속 이 수치를 끌어내릴지가 관건이다. 스타링크 외에도 스페이스X 전체 손익을 뒤흔드는 변수가 하나 더 있다. 정부 계약과 AI 사업이다.
정부 계약과 AI 사업의 두 얼굴
매출 구조를 뜯어보면 두 개의 전혀 다른 사업이 나란히 돌아가고 있다. 하나는 수십 년 된 방위산업 계약이고, 다른 하나는 아직 적자인 AI 데이터센터 사업이다.
2025년 스페이스X 매출의 약 20%가 미국 연방 정부에서 나왔다. NASA 화물 운송, 우주군 위성 발사, 국가정찰국 정보 위성 프로그램까지, 정부는 사실상 최대 단골이다. 누적으로 체결한 연방 계약 총액은 약 220억 달러에 달한다. 현재 활성화된 연방 계약만 52건, 잔여 계약 금액은 118억 달러다. 상장 직전에도 우주군에서 미사일 방어 위성 구축 계약으로 41억 6,000만 달러, 군 통신망 구축으로 22억 9,000만 달러가 추가됐다.
정부 사업은 정치적 변수에 민감하다. 머스크는 DOGE(정부효율부)를 이끌면서 DOGE가 감독하는 기관들로부터 118억 달러 규모의 연방 계약을 동시에 보유하고 있다. 일부 의원들이 공식적으로 이해충돌 우려를 제기한 상태다. 정권이 바뀌면 어떻게 되는지는 불확실하다.
AI 사업은 다른 차원의 리스크를 품고 있다. 스페이스X는 2026년 초 xAI를 합병하면서 테네시주 멤피스의 콜로서스 데이터센터를 품게 됐다. 엔비디아 GPU 22만 개 이상이 들어 있고 전력 용량은 300메가와트에 달하는 시설이다. 그런데 네트워크 장비 노후화로 시설 간 연결에 문제가 생겨, 제대로 쓰지 못하고 있었다.
해결책은 의외였다. 경쟁사에게 빌려주는 것이었다. 앤트로픽(Anthropic)은 2029년 5월까지 매달 12억 5,000만 달러를 xAI에 지급하기로 했다. 계약 기간 전체 금액은 400억 달러를 넘는다. 콜로서스 1 전체를 통째로 빌리는 조건이다.
| 항목 | 수치 |
|---|---|
| 앤트로픽 월 지급액 | 12억 5,000만 달러 |
| 계약 총액 (2029년 5월까지) | 400억 달러 이상 |
| AI 사업부 2026년 1분기 매출 | 8억 1,800만 달러 |
| AI 사업부 2026년 1분기 영업손실 | 약 25억 달러 |
숫자를 보면 계약의 속내가 보인다. AI 사업부는 2026년 1분기에만 약 25억 달러의 영업손실을 냈다. 같은 기간 매출은 8억 1,800만 달러에 그쳤다. 앤트로픽이 내는 돈이 손실을 메우기에도 역부족인 셈이다.
겉으로는 400억 달러짜리 대형 계약처럼 보이지만, 실제 구조는 다르다. 180일 임대 계약에 양측이 90일 사전 통보 후 해지할 수 있는 조항이 붙어 있다. 6개월짜리 계약에 연장 옵션이 있는 구조가 더 정확하다. 머스크는 "컴퓨팅이 부족해지면 돌려받아야 할 수도 있다"고 말했다. 400억 달러 수익이 보장된 것은 아니다. AI 사업부가 매 분기 수조 원씩 손실을 내는 상황에서, 경쟁사 서버를 빌려주는 것이 진짜 성장 전략인지 아니면 상장 전 매출을 부풀리려는 단기 카드인지 가르는 핵심은 계약의 연장 여부다.
정부 계약은 정권 리스크를 안고 있고, AI 사업은 수익성 리스크를 품고 있다. 두 사업이 동시에 흔들리는 시나리오를 대비해야 한다.
이 글에서 얻은 투자 관점, 기업 분석으로 이어가세요
“스페이스X(SPCX) 주가 총정리: 상장 당일부터 지금까지, 한국 투자자가 알아야 할 것”
Bite에서 관심 기업의 사업과 재무, 리스크를 확인하고 내 투자 관점과 비교해 보세요.
Bite에서 기업 분석하기애널리스트들 의견 차이의 이유
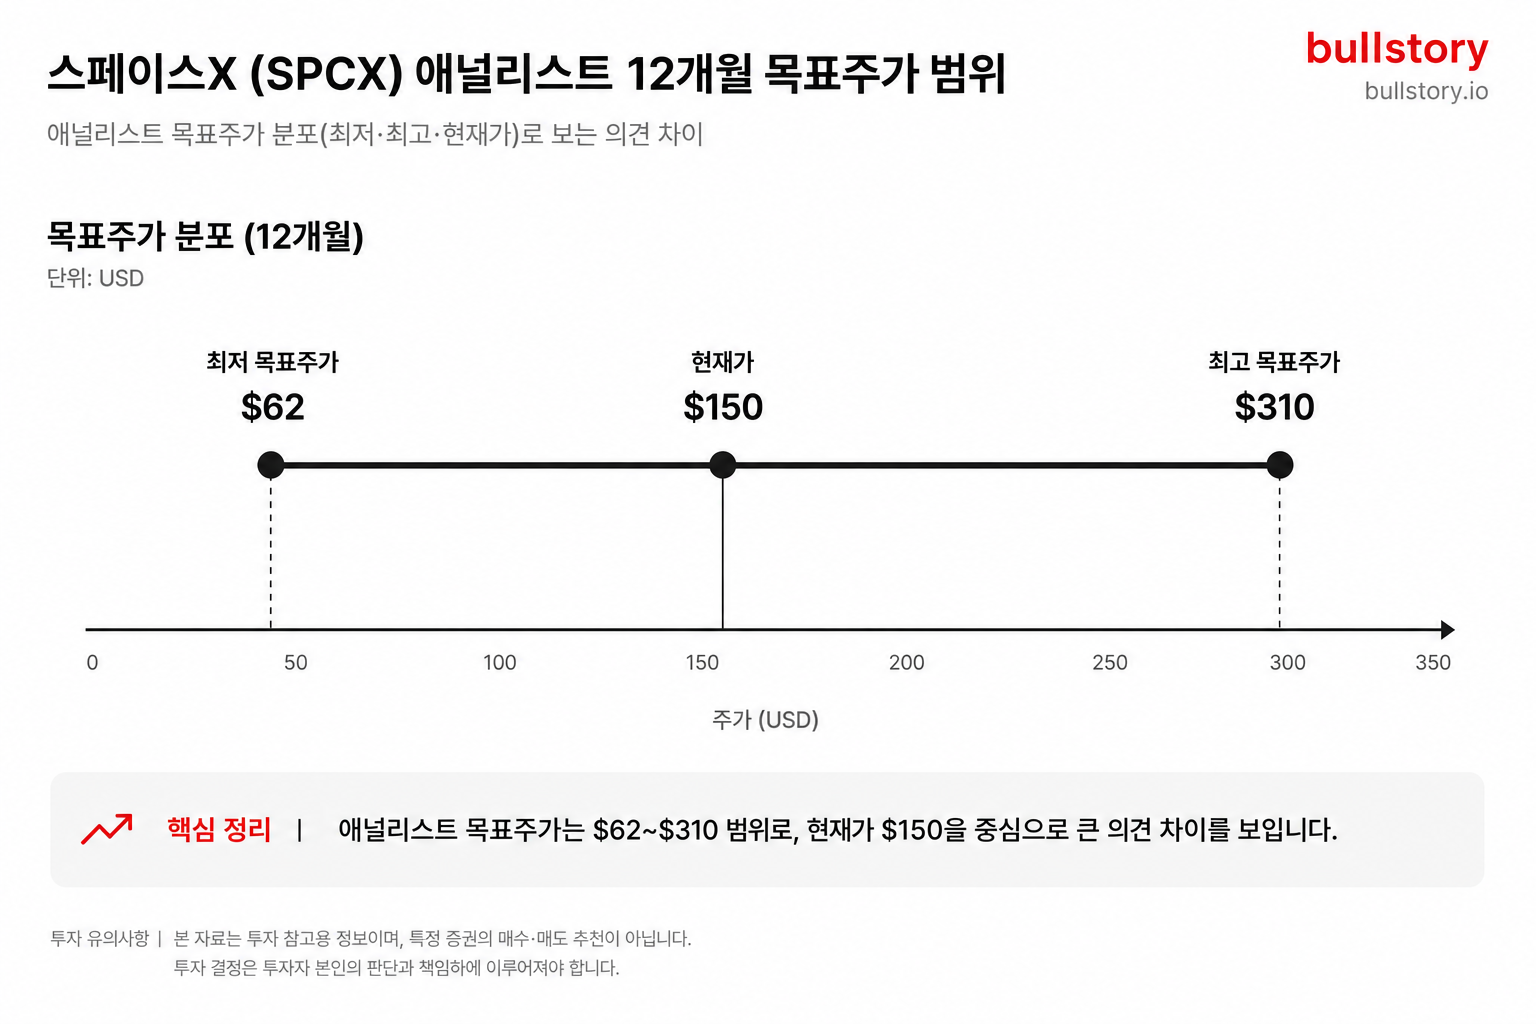
애널리스트 10명이 제시한 12개월 목표주가 범위는 최저 62달러에서 최고 310달러다. 공모가 135달러를 기준으로 보면 62달러는 반토막, 310달러는 두 배 넘게 오른다는 예측이다. 같은 회사를 분석했는데 간극이 이 정도로 벌어지는 건, 스페이스X 가치를 가르는 핵심 변수들이 전부 아직 증명되지 않은 미래에 달려 있기 때문이다.
CFRA는 상장 당일 장중에 매도 의견을 내면서 목표주가를 115달러로 제시했다. 공모가보다도 낮은 수치다. 애널리스트 키스 스나이더는 스타십 상업화, 궤도 AI 컴퓨팅, xAI 수익화 같은 검증되지 않은 결과물에 회사 가치가 과도하게 의존한다고 봤다. 스타십 하나가 무너지면 스타링크 위성 배치 속도, 궤도 데이터센터, 달 인프라 계획이 연쇄적으로 흔들리는 병목 구조라는 경고다.
모닝스타는 62달러로 가장 비관적인 포지션을 취했다. 애널리스트 니콜라스 오웬스는 현금흐름 할인법(DCF, 기업이 미래에 벌어들일 돈을 현재 가치로 환산해 적정 주가를 계산하는 방법)을 적용해 일반적인 할인율을 쓰면 주당 63달러가 적정가라는 결론을 내렸다.
오펜하이머는 반대편에 있다. 스페이스X를 자본, 데이터, 하드웨어, 인재를 모두 갖춘 수직통합형 AI 기업으로 규정하며 목표주가를 250달러로 올렸다. 2026년 4분기 AI 매출 예측을 47억 5,000만 달러에서 87억 5,000만 달러로 거의 두 배 올려 잡은 것이 상향 이유다.
| 기관 | 목표주가 | 의견 | 핵심 근거 |
|---|---|---|---|
| 모닝스타 | 62달러 | 매도 | DCF 기반 본질 가치 계산, xAI가 가치를 갉아먹는 구조 |
| CFRA | 115달러 | 매도 | 스타십 의존도, 검증 안 된 성장 동력 |
| New Street | 165달러 | 중립 | 공모가 대비 22% 상승 여지 |
| 오펜하이머 | 250달러 | 매수 | AI 수직통합, 2040년까지 궤도 데이터센터 |
| 최고치 | 310달러 | 매수 | 문샷 시나리오 풀반영 |
간극의 핵심은 총시장규모(TAM) 논쟁이다. 스페이스X는 공모 자료에 28조 5,000억 달러의 TAM을 제시했는데, 약 90%인 25조 6,000억 달러가 AI 관련 시장이다. NYU 기업가치 평가 전문가 애스워스 다모다란은 이 숫자를 '환각'이라고 불렀다. 현재 이 영역에서 실질적으로 하는 사업은 거의 없는데, 주가에는 이미 다 반영된 숫자라는 비판이다. IPO 주관 은행들의 전망도 엇갈린다. 골드만삭스는 2030년 총매출을 4,740억 달러로 추정한 반면, 모건스탠리는 3,300억 달러로 잡았다. 2025년 실제 매출이 187억 달러였음을 감안하면 두 수치 모두 5년 안에 매출이 20배 이상 뛰어야 맞는 계산이다.
이 주식의 목표주가 간극은 분석력의 차이가 아니라 어느 가정을 믿느냐의 차이다. 스타십이 일정대로 상업화되면 250달러 이상이 의미를 가진다. 지연되거나 xAI 수익화가 늦어지면 62~115달러 구간이 더 현실적이다. 첫 공개 실적 발표는 2026년 9월 2일이다. 이때 골드만삭스, 모건스탠리, JP모건이 독립 리서치를 내놓기 시작하면서 컨센서스가 재편될 것이다.
락업 해제, 언제 터지나
상장 당일 유통 가능한 주식은 전체의 4~5%에 불과했다. 나머지 95%는 계약으로 묶여 있다. 수요가 좁은 시장으로 쏟아지다 보니 가격이 올라갈 수밖에 없었다. 묶인 물량이 풀리는 일정이 지금부터 중요하다.
락업은 주주 그룹마다 별도 규칙이 적용된다. 세 갈래로 나뉜다.
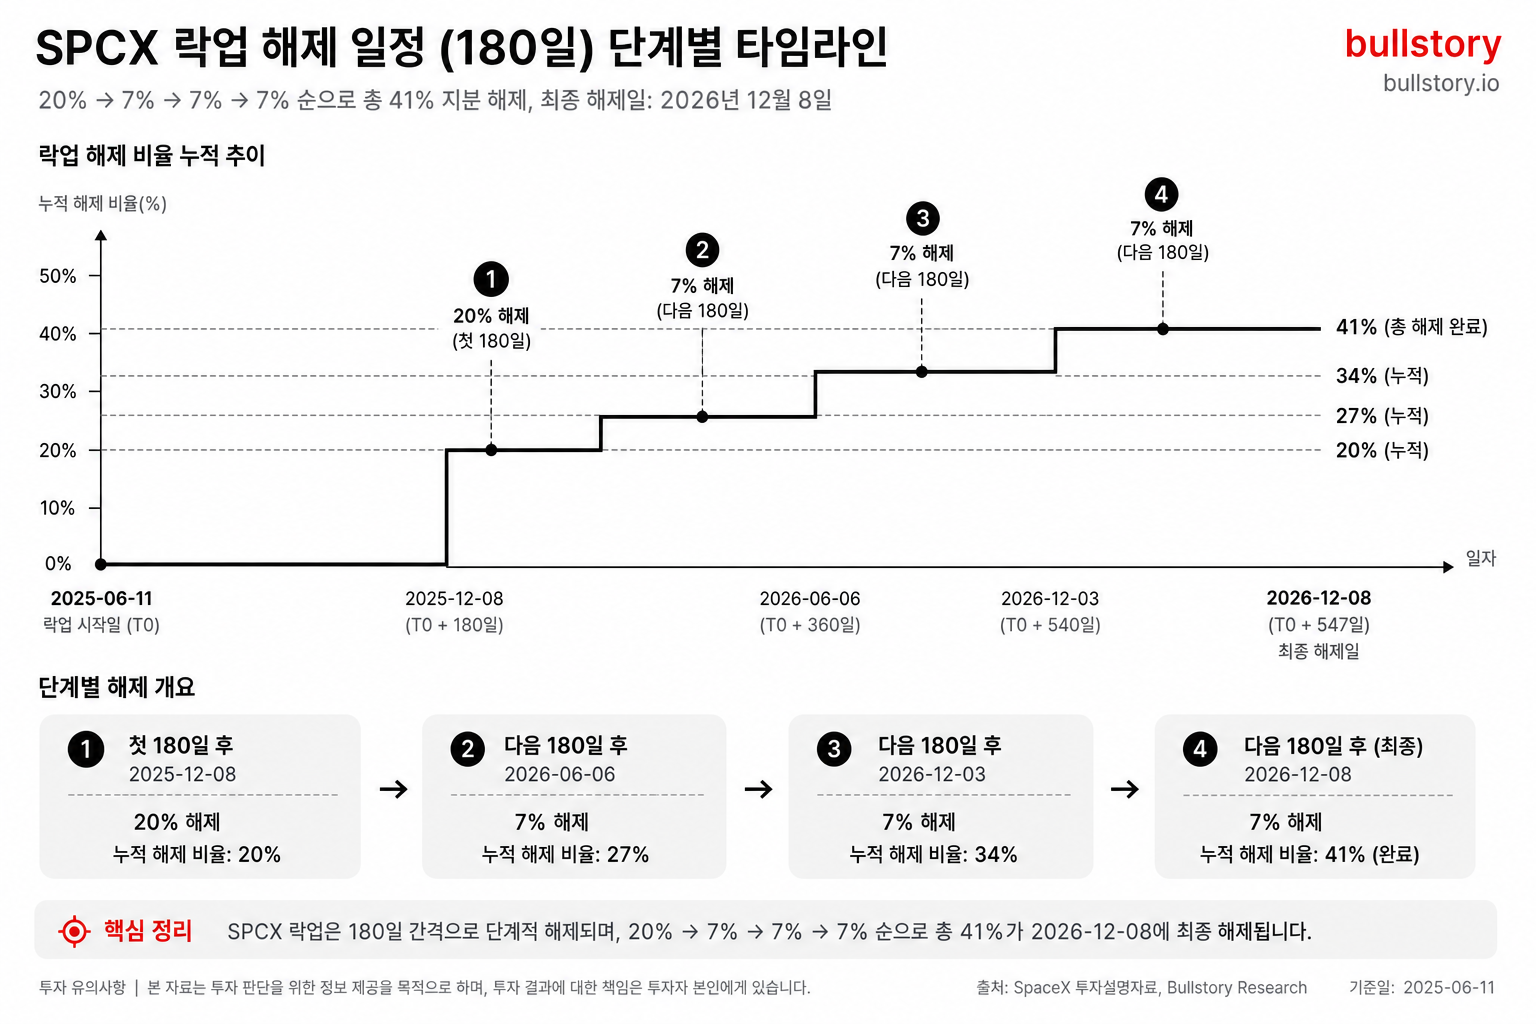
첫 번째 그룹은 임직원과 초기 투자자로 180일 락업이 적용된다. 한꺼번에 터뜨리지 않고 단계적으로 푼다. 2분기 실적 발표 직후(7월 말~8월 초) 잠긴 물량의 20%가 먼저 해제된다. 이후 70일, 90일, 105일, 120일, 135일 시점마다 7%씩 추가로 풀리고, 3분기 실적 발표 후 28%가 더 해제된다. 나머지는 180일째인 12월 8일에 전량 해제된다. 여기에 조건이 붙어 있다. 2분기 실적 발표 전 10거래일 중 5일 이상 주가가 공모가(135달러)보다 30% 이상 높게 거래되면, 즉 175달러 50센트를 넘으면 추가로 10%를 더 팔 수 있다.
두 번째 그룹은 머스크와 주요 내부자로 366일 락업이 적용된다. 머스크의 지분 약 64억 주가 해당하며, 이 물량이 시장에 나올 수 있는 가장 빠른 날짜는 2027년 6월 12일이다. 머스크는 스페이스X 전체 의결권의 85.1%를 보유하고 있다. 1년 내에는 나오지 않는다.
세 번째 그룹은 일부 확장 락업 투자자로 2027년 2분기까지 매도가 제한된다.
| 그룹 | 해제 시작 | 전량 해제 |
|---|---|---|
| 임직원·초기 투자자 | 2026년 7월 말~8월 (1차 20%) | 2026년 12월 8일 |
| 머스크 등 주요 내부자 | 해당 없음 | 2027년 6월 12일 |
| 확장 락업 투자자 | 개별 조건 | 2027년 2분기 |
월가 추산에 따르면 7월 말~8월 초에 거래 가능한 유통 주식이 현재 대비 두 배로 늘고, 9월 말에는 6배로 확대된다. 10월 31일 기준으로는 전체 주식의 약 3분의 1이 시장에 풀릴 것으로 전망된다. 처음 4~5%짜리 시장이 몇 달 사이에 30%짜리 시장으로 바뀌는 것이다. 수요가 똑같아도 공급이 7배 늘면 가격이 어떻게 될지는 직관적이다. 22V리서치 전략가 제프 제이콥슨은 9월 초까지 내부자 보유 물량의 최대 44%가 풀려 현재 유통 주식 규모 대비 약 900%가 늘어날 수 있다고 추산했다.
락업 해제가 무조건 주가 하락으로 직결되는 건 아니다. 시장이 날짜를 이미 알고 있고 예상된 이벤트는 미리 주가에 반영되는 경우도 많다. 하지만 나스닥100이나 MSCI 같은 지수는 편입 비중을 산정할 때 실제 유통 주식 비율을 적용한다. 락업 해제 전에는 편입 비중이 작을 수밖에 없어, 패시브 자금만으로는 락업 해제 물량을 상쇄하기 어렵다.
핵심 날짜는 세 개다. 7월 말~8월 초 첫 번째 대규모 해제, 8~10월 7%씩 다섯 차례 추가 해제, 12월 8일 임직원 물량 전량 해제다. 이 세 구간을 모두 통과한 뒤에도 머스크 물량은 2027년 6월까지 잠겨 있다. 2026년 12월 이후부터 2027년 6월 사이가 수급이 비교적 안정되는 시점일 가능성이 크다.
지금 진입해도 되나
2026년 7월 1일 기준 SPCX는 약 170.86달러에 거래되고 있다. 공모가 135달러에서 출발한 주식이 지금 어디까지 와 있고 앞으로 어디로 갈지 판단하려면 세 가지 시나리오를 놓고 봐야 한다.
낙관 시나리오에서 머스크는 "2030년에 약 1조 달러 매출을 달성할 것"이라고 적었다. 2025년 매출이 186억 7,000만 달러이고 순이익이 49억 4,000만 달러 순손실인 상황에서, 4년 안에 매출을 약 53배로 키우겠다는 계산이다. 낙관론자들이 기대하는 성장 엔진은 명확하다. xAI 합병 이후 AI 세그먼트는 앤트로픽, 알파벳, Reflection AI와 연 278억 달러 규모의 컴퓨팅 계약을 체결했다. 2026년 1분기 매출 47억 달러에 신규 계약을 합산하면 올해 386억 달러의 매출을 기록할 궤도에 있다. 2025년 대비 두 배 이상 뛰는 셈이다.
비관 시나리오에서 모닝스타는 스페이스X의 적정 기업가치를 7,800억 달러로 산정했다. IPO 목표 기업가치의 절반에도 못 미치는 수준이다. 모닝스타는 AI 사업의 가장 낙관적인 시나리오에서 1조 3,000억 달러 가치 창출이 가능하지만 발생 확률이 7%에 불과하다고 봤다. 사업이 중단될 확률은 43%로 추정했다. 이 모델을 적용하면 주당 적정가치는 62달러다. 2025년 매출 기준 주가매출비율(PSR, 주가가 연간 매출의 몇 배인지)은 약 141배에 달해, 빅테크 중 가장 비싼 브로드컴의 세 배, 아마존의 26배 수준이다.
월가는 머스크와 모닝스타 사이 어딘가에 있다.
| 기관 | 2030년 매출 전망 |
|---|---|
| 일론 머스크 | 약 1조 달러 |
| 골드만삭스 | 약 4,700억 달러 |
| 모건스탠리 | 약 3,300억 달러 |
| 뉴 스트리트 리서치 | 약 1,950억 달러 |
2026년 7월 1일 기준 7명의 애널리스트가 제시한 12개월 목표주가 평균은 187.80달러다. 최고치 310달러, 최저치 62달러다. 스펙트럼이 이렇게 넓은 종목은 드물다. 미래 사업의 성패를 아무도 확신하지 못하기 때문이다.
현재 주가에서 SPCX를 산다는 건, 지금 만들고 있는 사업이 아니라 만들겠다는 사업에 돈을 거는 것이다. 시가총액 약 2조 1,000억 달러 대비 2025년 매출 186억 7,000만 달러는, 투자자들이 현재 이익이 아닌 미래 실행력에 막대한 금액을 지불하고 있다는 뜻이다. 적자 기업에 아마존과 알파벳을 합친 것보다 큰 시가총액을 허용하는 셈이다. 아마존도 1999년 어떤 모델로도 터무니없어 보이는 가격에 거래됐지만 결국 사업이 커지면서 그 가격을 정당화했다. 문제는 그 사이에 주가가 93% 빠진 기간도 있었다는 점이다.
단기 수급 변수도 있다. 스페이스X는 7월 7일 나스닥-100에 편입되며, JP모간은 이에 따른 패시브 자금 유입을 약 43억 달러로 추정했다. 인덱스 펀드가 의무적으로 매수해야 하기 때문에 단기 수급은 우호적이다. 하지만 이건 편입 전후 단 한 번 발생하는 이벤트다.
지금 당장 전액 투자하는 건 위험하다. 스페이스X는 첫 실적 발표 직후부터 초기 투자자 물량의 20%가 순차적으로 풀리게 설계돼 있다. 전 SEC 위원장 게리 겐슬러도 이 시기에 대규모 차익 실현이 펼쳐질 수 있다고 경고했다.
분할 매수 관점에서 세 구간을 나눠 볼 수 있다.
- 8월 초 이전: 나스닥-100 편입 직후 패시브 수요가 소화되고 주가가 안정 구간을 찾을 가능성이 있다. 첫 실적 발표 전까지 단기 호재와 리스크가 혼재한다.
- 8월~10월: 실적 발표 후 락업이 풀리기 시작한다. 주가가 눌릴 경우 분할 매수의 첫 번째 구간이다. 실적 내용이 좋으면 락업 물량을 흡수할 수 있고, 나쁘면 주가가 더 내려갈 수 있다.
- 2027년 상반기: 머스크 지분 락업 해제 전후가 가장 큰 변동성 구간이다. 선제적인 매도가 나올 수 있으며, 장기 투자자라면 이 구간에서 마지막 분할 매수를 검토할 수 있다.
모닝스타는 IPO 이후 수개월에 걸쳐 매도 압력이 주가를 누를 수 있으며, 장기 투자자라면 최초 공모 시점보다 더 안전한 마진으로 진입할 기회가 생길 것이라고 판단했다. 한 번에 다 사는 건 베팅이고 나눠 사는 건 전략이다. 스페이스X를 보유하고 싶다면 전체 투자 금액을 3~4번에 나눠 시간을 두고 매수하는 방법이 현실적이다. 락업 해제 일정을 달력에 표시해 두고, 그 시점 전후를 매수 기회로 삼는 접근이 필요하다.
저장 상태를 확인하고 있습니다.
게시글에 대한 피드백을 남겨주세요.
자주 묻는 질문
스페이스X 공모가는 얼마였나요?
공모가는 135달러였다. 상장 당일 시초가는 150달러로 출발했고 개인 투자 수요가 집중됐다.
스페이스X는 상장되었나요? 상장일은 언제인가요?
네. 2026년 6월 12일 나스닥에 상장했고 상장 첫날부터 티커 SPCX로 거래됐다.
상장 첫날 스페이스X 시가총액은 얼마였나요?
상장 첫날 종가 기준 시가총액은 2조 1,000억 달러였다. 데뷔와 동시에 미국 시가총액 상위권에 진입했다.
스페이스X 청약에는 얼마가 몰렸나요?
청약에 몰린 자금은 2,500억 달러를 넘었다. 기관과 개인 수요가 모두 대거 몰린 결과다.
한국 개인투자자들은 공모주를 살 수 있었나요?
대부분은 못 샀다. 일반 개인은 참여 불가였고 전문투자자만 최소 10만 달러로 신청 가능했으며, 실제로 미래에셋 배정은 0주였다.



































댓글 0
닉네임 없이 익명으로 댓글을 남길 수 있습니다.
첫 댓글을 남겨보세요.